家具出海的热闹背面,藏着一条没人想走的路
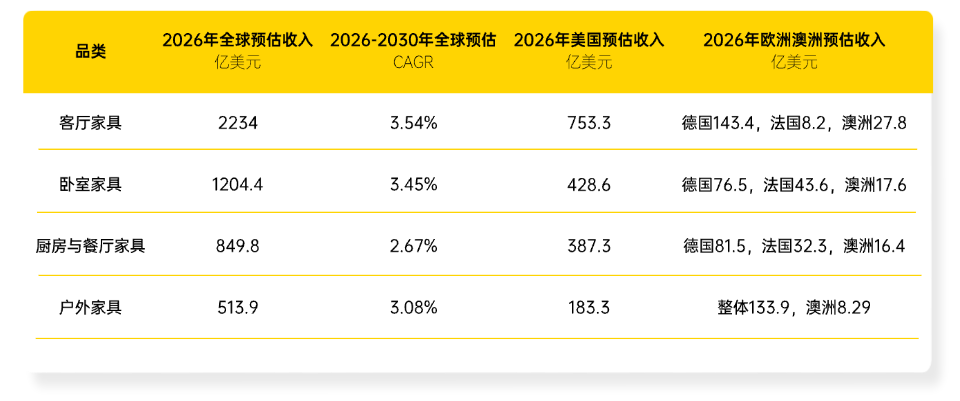
👀 据亿迈跨境最新发布的《2026年家具工厂出海指南》观察:2026年,全球家具电商收入预计突破2800亿美元,同比增长近7%,线上渗透率逼近40%。客厅家具以2234亿美元领跑,卧室、厨餐、户外紧随其后,顺德、安吉、泉州等产业带的货柜正源源不断涌向美国西海岸。
数字很漂亮,但如果翻开跨境卖家的真实账本,会发现另一个不太体面的真相:家具出海的利润,不单被平台佣金、广告给吃掉,更被包装、破损、退货、补件、库存错配一点点蚕食。
而所有这些“吃掉利润”的因素里,最致命的那一个,叫滞销。
01
滞销不是意外,是家具出海的默认选项
家具品类,似乎天生与滞销“八字不合”。
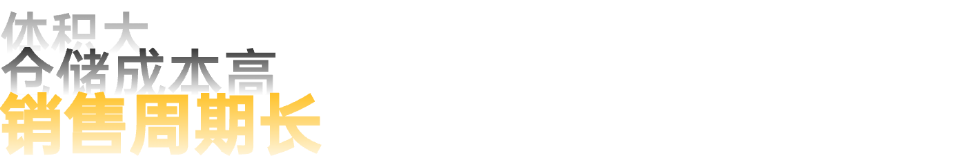
👆这三个标签贴在一起,意味着每一件发往美国的家具,从离开工厂的那一刻起,就在和时间赛跑。
2026年1月,亚马逊美国站再次上调超龄库存附加费,存放超过15个月的库存,附加费最高可达月度仓储费的13倍。一张标准沙发如果因为尺寸问题被退货,逆向物流、翻新、再上架的成本,最高能到商品售价的35%。
更残酷的是数据:2026年,62%的跨境家具卖家陷入亏损。大件家具退货率普遍在25%到35% 之间,单件逆向处理费55到90美元,退回来残值折损率40%到75%。
换句话说,一件家具卖出去未必赚钱;
但一旦滞销,亏钱是确定的。
02
那条没人想走、但不得不走的路
当一个卖家的货在美国滞销了,他会经历什么?
第一步,降价 📉
能回多少本算多少,同时咬着牙继续付海外仓的仓储费。
第二步,继续降 📉
亏本卖,只要能少亏一点就行。但仓储费不会因为你降价就变便宜——货在仓里多待一天,成本就多一分。
第三步,尾货处理 ♻️
这时候已经顾不上成本了,能清掉就是胜利。一批货从满怀期待出海,到被当作尾货贱卖,中间的差价,足以让一个中小卖家半年白干。
🤵 有卖家备了3万件家居收纳,最后只卖出8000件,超龄仓储费直接吞掉了半年利润。有工厂因为一批货滞销,资金链断裂,直接退出了市场。
这不是个别案例。这是家具出海这条赛道里,每天都在发生的日常。
03
滞销险:给库存买一张“意外险”
家具出海的风险结构,其实很像一场远洋航行。
你做好了所有准备——选品、备货、物流、营销——但依然可能遇到风暴。滞销就是那场风暴。
传统做法是硬扛:降价、再降价、尾货处理。但这条路走到最后,往往是“断臂血亏”。

这就是海外滞销险的逻辑。
货在美国海外仓,保险评估后按照货值5% 投保。投保后,客户送货到指定海外仓,卖家只需要承担移仓费。移仓一个月后,按照投保货值一次性赔付。
听起来很简单,但背后的价值在于:它把滞销这个“不确定的灾难”,变成了一个“确定的成本” 。
你不用再赌这批货能不能卖出去,不用在滞销后经历那三阶痛苦的下滑曲线。你只需要在出海前算一笔账:5%的保费,能不能换来剩下的安心?
对于家具这种高货值、大体积、长周期的品类来说,答案其实不难算。

2026年的家具出海,正在从“铺货逻辑”转向“效率逻辑”。FBA正在从卖家的长期仓储仓变成订单履约仓。海外仓的库存周转天数,正在成为比营收更关键的经营指标。
在这个逻辑下,库存管理能力本身就是一种核心竞争力。
而滞销险的价值,恰恰在于它给了卖家一种新的库存管理工具——不是解决滞销,而是对冲滞销。让你在选品、备货、发货的时候,不用再被“万一卖不掉怎么办”的恐惧拖着走。
家具出海这条路,不会因为有了保险就变得容易。选品依然要精准,供应链依然要高效,履约依然要可靠。
但至少,当你决定把一批货运往美国的时候,不用再把它当成一场孤注一掷的赌博。
库存可以是资产,也可以是负债。
区别只在于——你为最坏的情况,留了多少余地。
🚨保险产品条款因承保公司不同而有差异,投保前请仔细阅读合同细则,必要时咨询专业保险顾问。本文仅提供思路参考,不构成投保建议。